ROAS de equilíbrio: fórmula e calculadora para e-commerce
Calcule o ROAS de equilíbrio pela margem de contribuição, veja o efeito do IVA e use uma calculadora para e-commerce.
O ROAS de equilíbrio é o rácio entre receita e investimento publicitário que deixa zero após os custos variáveis
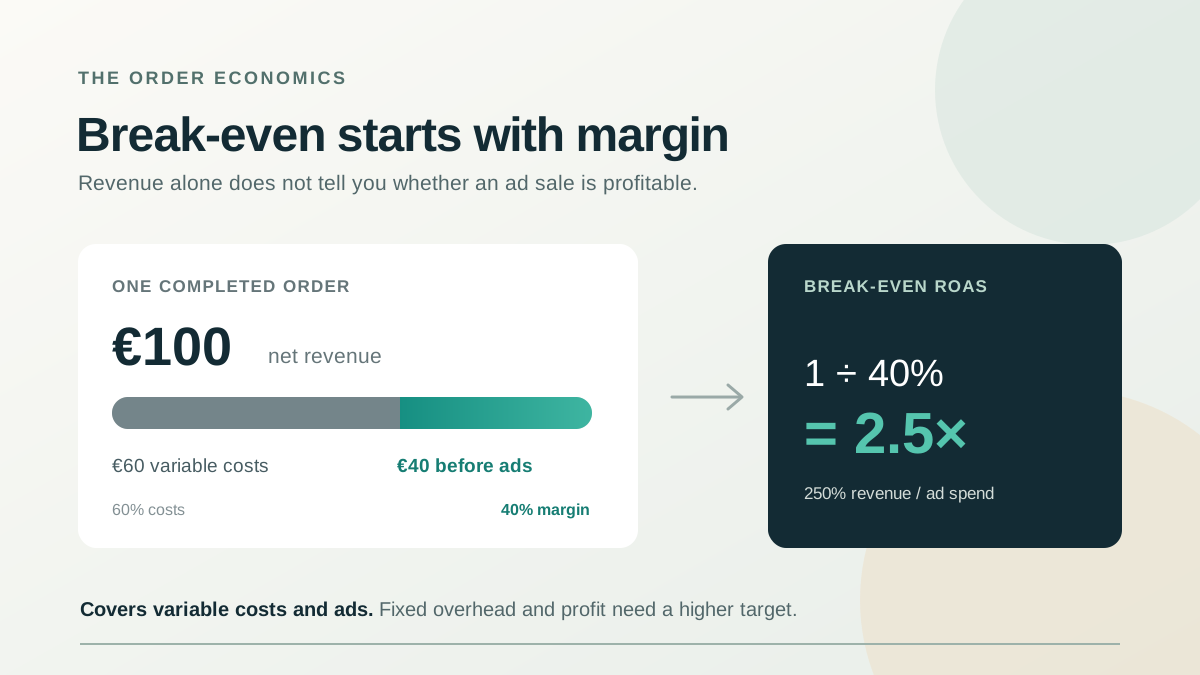
Divida 1 pela margem de contribuição antes da publicidade. Se sobram 40 € por cada 100 € de vendas líquidas depois dos custos variáveis, o ROAS de equilíbrio é 1 ÷ 0,40 = 2,5, ou 250%. Nesse ponto, a encomenda cobre os custos variáveis e a publicidade, mas ainda não contribui para despesas fixas nem para o lucro.
O que mede o ROAS e o que acrescenta o ponto de equilíbrio
ROAS é a receita atribuída à publicidade dividida pelo investimento publicitário. Um ROAS de 300% significa 3 € de receita registada por cada 1 € investido. O ROAS de equilíbrio responde a outra pergunta: que receita é necessária para cobrir a publicidade com a margem real da loja? Não existe um ROAS “bom” universal, porque margens, devoluções, portes e impostos variam.
Calcule a margem de contribuição antes da publicidade
Comece pela receita da encomenda sem IVA. Subtraia os custos variáveis da venda: custo do produto, embalagem e preparação, portes suportados pela loja, comissões de pagamento e marketplace e o custo líquido esperado de devoluções ou reembolsos. Use a mesma base fiscal em todos os valores. O que sobra é a contribuição antes da publicidade. Divida-a pela receita líquida para obter a margem da fórmula.
Exemplo: uma encomenda de 100 € deixa 40 € de contribuição
Considere 100 € de receita líquida. O produto custa 45 €, a entrega 8 €, as comissões 2 € e o custo esperado de devoluções 5 €. Sobram 40 € antes da publicidade, ou uma margem de contribuição de 40%. O ROAS de equilíbrio é 100 € ÷ 40 € = 2,5, ou 250%. Com 40 € de investimento publicitário, a encomenda cobre os custos variáveis e o anúncio, sem contribuição adicional. Renda, salários, software e lucro pretendido ainda não estão incluídos.
| Componente | Valor |
|---|---|
| Receita sem IVA | 100 € |
| Custo do produto | −45 € |
| Entrega | −8 € |
| Comissões de pagamento | −2 € |
| Custo esperado de devoluções | −5 € |
| Contribuição antes da publicidade | 40 € |
| Margem de contribuição | 40% |
Calcule um ROAS-alvo acima do ponto de equilíbrio
O ROAS de equilíbrio corresponde a zero. Para reservar uma parte da receita para despesas fixas e lucro, subtraia essa percentagem à margem de contribuição antes de dividir. ROAS-alvo = 1 ÷ (margem de contribuição − percentagem pretendida após publicidade). Com margem de 40% e uma meta de 10%, o ROAS-alvo é 1 ÷ (0,40 − 0,10) = 3,33, ou cerca de 333%. A percentagem pretendida tem de ser inferior à margem.
Mantenha o IVA e o ROAS reportado na mesma base
O exemplo usa receita sem IVA. Se a loja envia o valor bruto da encomenda para a plataforma, mas calcula a margem sobre o valor líquido, o ROAS apresentado pode parecer superior à rentabilidade real. Para ilustrar, com uma taxa hipotética de IVA de 20%, 100 € líquidos passam a 120 € brutos. Com 40 € de investimento publicitário, o valor bruto mostra 300%, enquanto a receita líquida corresponde a 250%. As taxas normais variam entre mercados e produtos; a tabela apresenta alguns exemplos. Nos Estados Unidos, o imposto sobre vendas é definido a nível estadual e local, e a obrigação de cobrança pode depender de onde a empresa tem presença fiscal. Use a taxa e a base fiscal aplicáveis à encomenda e à configuração das conversões. Confirme o tratamento com o seu contabilista.
| Mercado | Taxa normal |
|---|---|
| Alemanha | 19% de IVA |
| Áustria | 20% de IVA |
| França | 20% de IVA |
| Espanha | 21% de IVA |
| Suíça | 8,1% de IVA |
| Estados Unidos | O imposto estadual e local varia |
Comissão Europeia — taxas normais de IVA nos países da UE
Administração Federal das Contribuições da Suíça — taxas de IVA
Small Business Administration dos EUA — impostos estaduais e locais sobre vendas
Produtos diferentes precisam de limites de ROAS diferentes
Com margem de contribuição de 60%, o ROAS de equilíbrio é cerca de 167%. Com 40%, é 250%; com 20%, é 500%. Um único objetivo para toda a loja pode direcionar investimento para produtos com mais receita registada, mas menos contribuição. Agrupe produtos por margem e use objetivos por categoria quando os dados o permitirem. Também pode transmitir um valor de conversão que represente melhor o negócio, como a margem, em vez de usar a mesma receita para todos.
| Margem de contribuição | ROAS de equilíbrio |
|---|---|
| 60% | 167% |
| 40% | 250% |
| 25% | 400% |
| 20% | 500% |
Ajuda do Google Ads — boas práticas de lances baseados em valor
Use a calculadora para estimar o seu limite
Indique o valor habitual da encomenda sem IVA e os custos variáveis por encomenda concluída. Acrescente a taxa de IVA aplicável se a plataforma registar o valor com IVA. A calculadora estima a margem, o ROAS de equilíbrio e um ROAS-alvo para a percentagem de lucro escolhida. É uma estimativa de planeamento: use custos médios reais, inclua reembolsos e descontos e confirme os números com a equipa financeira antes de alterar os lances.
Calculadora de ROAS de equilíbrio
Estime a margem e o ROAS necessário para cobrir a publicidade. Introduza valores por encomenda, sem IVA salvo indicação em contrário.
- Contribuição antes da publicidade
- ROAS de equilíbrio, valor líquido
- ROAS de equilíbrio se a receita incluir IVA
- ROAS-alvo, valor líquido
- ROAS-alvo se a conversão incluir IVA
Estimativa de planeamento. O ROAS com valor bruto pressupõe que o valor da encomenda inclui IVA e que o investimento é considerado como introduzido. A dedução do IVA e o tratamento das faturas podem variar; confirme com o seu contabilista.
Que ROAS é bom para uma loja online?
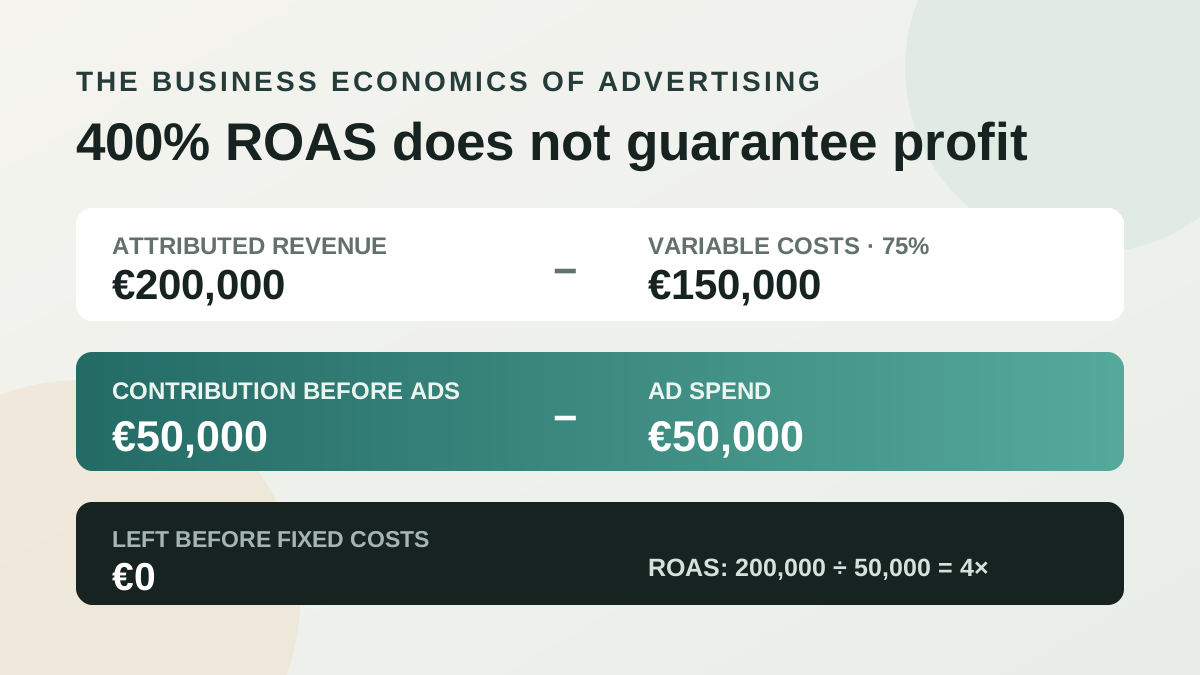
Um bom ROAS é superior ao seu ROAS-alvo, não a uma média universal do setor. O objetivo depende da margem, dos custos de preparação e entrega, das devoluções, dos impostos e do lucro necessário após publicidade. Um ROAS de 400% pode dar lucro numa categoria e ficar abaixo do equilíbrio noutra.
Qual é a diferença entre ROAS de equilíbrio e ROAS-alvo?
O ROAS de equilíbrio cobre os custos variáveis e a publicidade, sem deixar contribuição adicional. O ROAS-alvo reserva também receita para despesas fixas e lucro; por isso é superior ao ponto de equilíbrio quando a meta de lucro é positiva.
É possível adquirir clientes novos abaixo do ROAS de equilíbrio?
Por vezes, se as compras repetidas gerarem contribuição futura mensurável e a empresa conseguir financiar o período de retorno. Calcule a margem da coorte num horizonte definido, incluindo retenção, descontos e custos de preparação. Um ROAS baixo na primeira encomenda não se torna lucrativo apenas por se presumir um valor de vida elevado.
Como a AdsWaves usa o ROAS de equilíbrio
Calculamos a margem de contribuição por grupo de produtos, verificamos os valores enviados ao Google e à Meta e comparamos as campanhas com a economia de cada venda. Assim, definimos um limite e um objetivo práticos para decidir o orçamento, deixando claras as hipóteses usadas.