ROAS de rentabilité : formule et calculateur e-commerce
Calculez le ROAS de rentabilité à partir de la marge sur coûts variables, mesurez l’effet de la TVA et utilisez le calculateur e-commerce.
Le ROAS de rentabilité est le rapport entre chiffre d’affaires et dépenses publicitaires qui laisse zéro après les coûts variables
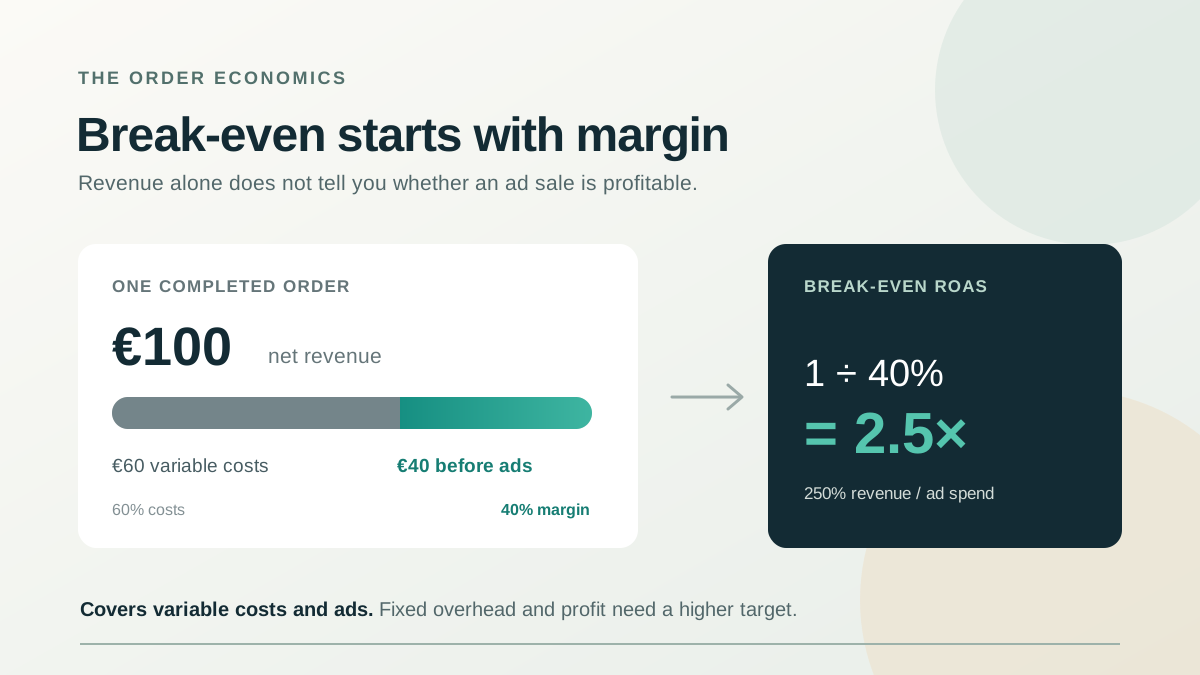
Divisez 1 par votre marge sur coûts variables avant publicité. S’il reste 40 € sur 100 € de ventes nettes après les coûts variables, le ROAS de rentabilité est de 1 ÷ 0,40 = 2,5, soit 250 %. La commande couvre alors ses coûts variables et la publicité, mais ne contribue pas encore aux frais fixes ni au bénéfice.
Ce que mesure le ROAS et ce qu’ajoute le seuil de rentabilité
Le ROAS correspond au chiffre d’affaires attribué à la publicité divisé par les dépenses publicitaires. Un ROAS de 300 % représente 3 € de chiffre d’affaires suivi pour 1 € dépensé. Le ROAS de rentabilité répond à une autre question : quel chiffre d’affaires faut-il pour couvrir la publicité avec la marge réelle de la boutique ? Il n’existe pas de ROAS “correct” universel.
Calculez la marge sur coûts variables avant publicité
Partez du chiffre d’affaires de la commande hors TVA. Soustrayez les coûts variables liés à la vente : coût du produit, emballage et préparation, livraison prise en charge, frais de paiement et de marketplace, ainsi que le coût net attendu des retours et remboursements. Utilisez une base fiscale cohérente. Le solde est la contribution avant publicité ; divisez-le par le chiffre d’affaires net pour obtenir la marge.
Exemple : une commande de 100 € laisse 40 € de contribution
Supposons 100 € de chiffre d’affaires net. Le produit coûte 45 €, la livraison 8 €, les frais de paiement 2 € et le coût attendu des retours 5 €. Il reste 40 € avant publicité, soit une marge de 40 %. Le ROAS de rentabilité est de 100 € ÷ 40 € = 2,5, soit 250 %. Avec 40 € de dépenses publicitaires, la commande couvre ses coûts variables et la publicité, sans contribution supplémentaire. Les frais fixes et le bénéfice visé ne sont pas inclus.
| Élément | Montant |
|---|---|
| Chiffre d’affaires net | 100 € |
| Coût du produit | −45 € |
| Livraison | −8 € |
| Frais de paiement | −2 € |
| Coût attendu des retours | −5 € |
| Contribution avant publicité | 40 € |
| Marge sur coûts variables | 40 % |
Calculez un ROAS cible supérieur au seuil de rentabilité
Le seuil de rentabilité correspond à zéro. Pour réserver une part du chiffre d’affaires aux frais fixes et au bénéfice, soustrayez cette part de la marge avant de diviser. ROAS cible = 1 ÷ (marge sur coûts variables − part souhaitée après publicité). Avec 40 % de marge et 10 % souhaités, le ROAS cible est de 1 ÷ (0,40 − 0,10) = 3,33, soit environ 333 %. La part souhaitée doit rester inférieure à la marge.
Gardez la TVA et le ROAS affiché sur une base comparable
L’exemple utilise le chiffre d’affaires hors TVA. Si la boutique transmet le montant TTC à la plateforme alors que la marge est calculée hors taxe, le ROAS affiché peut dépasser la rentabilité réelle. À titre d’illustration, avec un taux de TVA hypothétique de 20 %, 100 € HT deviennent 120 € TTC. Pour 40 € de dépenses publicitaires, le ROAS calculé sur le montant TTC est de 300 %, contre 250 % sur le chiffre d’affaires net. Les taux normaux varient selon les marchés et les produits ; le tableau en donne quelques exemples. Aux États-Unis, la sales tax est fixée au niveau des États et des collectivités locales, et l’obligation de collecte peut dépendre de la présence fiscale de l’entreprise. Utilisez le taux et la base fiscale applicables à la commande et au suivi des conversions. Vérifiez le traitement avec votre comptable.
| Marché | Taux normal |
|---|---|
| Allemagne | TVA : 19 % |
| Autriche | TVA : 20 % |
| France | TVA : 20 % |
| Espagne | TVA : 21 % |
| Suisse | TVA : 8,1 % |
| États-Unis | La sales tax varie selon l’État et la localité |
Commission européenne — taux normaux de TVA dans l’UE
Administration fédérale des contributions suisse — taux de TVA
U.S. Small Business Administration — taxes sur les ventes au niveau local
Les produits différents ont besoin de seuils ROAS différents
Avec une marge de 60 %, le ROAS de rentabilité est d’environ 167 %. À 40 %, il est de 250 % ; à 20 %, de 500 %. Un objectif unique pour toute la boutique peut donc favoriser les produits qui génèrent du chiffre d’affaires suivi, mais moins de contribution. Regroupez les produits par marge et utilisez des objectifs par catégorie lorsque vos données le permettent. Vous pouvez aussi transmettre une valeur de conversion plus proche de l’objectif commercial, comme la marge.
| Marge sur coûts variables | ROAS de rentabilité |
|---|---|
| 60 % | 167 % |
| 40 % | 250 % |
| 25 % | 400 % |
| 20 % | 500 % |
Aide Google Ads — bonnes pratiques des enchères basées sur la valeur
Utilisez le calculateur pour estimer votre seuil
Saisissez le montant habituel d’une commande hors TVA et les coûts variables par commande terminée. Indiquez votre taux de TVA si la plateforme enregistre la valeur TTC. Le calculateur estime la marge, le ROAS de rentabilité et un ROAS cible selon la part de bénéfice choisie. Il s’agit d’une estimation de planification : utilisez les coûts moyens réels, tenez compte des remboursements et remises, puis vérifiez les chiffres avec votre équipe financière avant de modifier les enchères.
Calculateur de ROAS de rentabilité
Estimez votre marge et le ROAS nécessaire pour couvrir la publicité. Saisissez les montants par commande, hors TVA sauf indication contraire.
- Contribution avant publicité
- ROAS de rentabilité, valeur nette
- ROAS de rentabilité si le chiffre d’affaires inclut la TVA
- ROAS cible, valeur nette
- ROAS cible si la conversion inclut la TVA
Estimation de planification. Le ROAS TTC suppose que la valeur de commande suivie inclut la TVA et que les dépenses publicitaires sont traitées comme saisies. La récupération de TVA et le traitement des factures peuvent varier ; vérifiez avec votre comptable.
Quel ROAS est bon pour une boutique en ligne ?
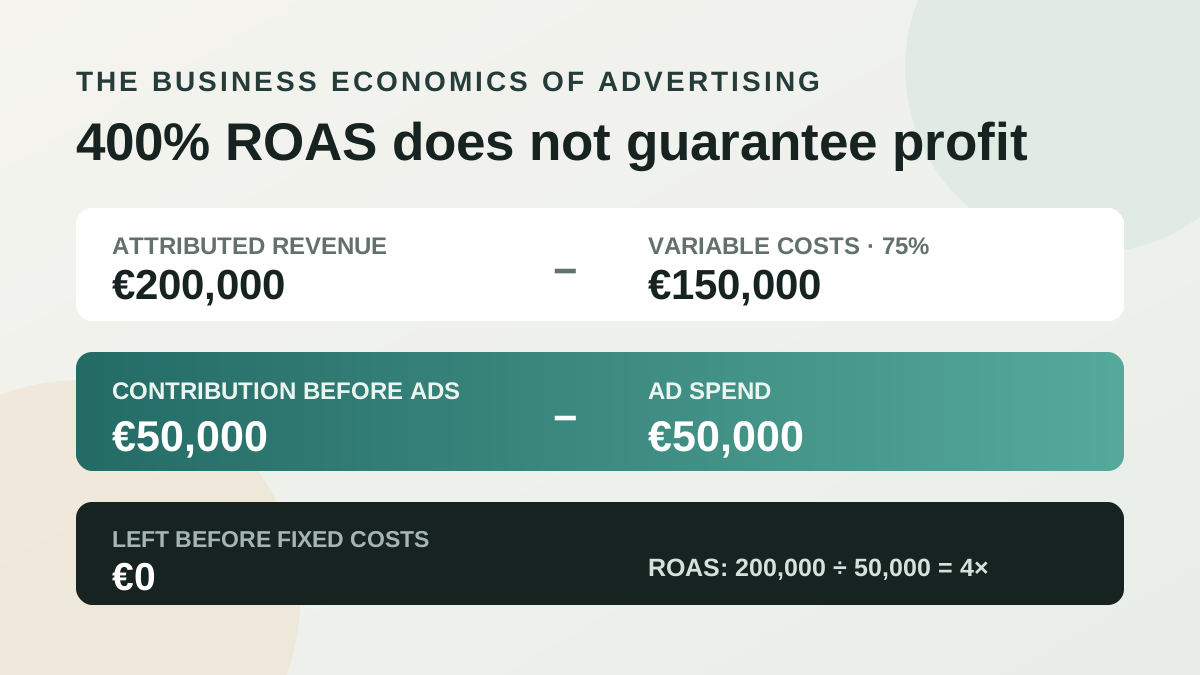
Un bon ROAS dépasse votre ROAS cible ; ce n’est pas une moyenne universelle du secteur. L’objectif dépend de la marge produit, des coûts de préparation et de livraison, des retours, de la TVA et du bénéfice requis après publicité. Un ROAS de 400 % peut être rentable pour une catégorie et inférieur au seuil pour une autre.
Quelle différence entre ROAS de rentabilité et ROAS cible ?
Le ROAS de rentabilité couvre les coûts variables et la publicité, sans contribution supplémentaire. Le ROAS cible réserve aussi une part du chiffre d’affaires aux frais fixes et au bénéfice ; il est donc supérieur lorsque le bénéfice souhaité est positif.
Peut-on acquérir de nouveaux clients sous le ROAS de rentabilité ?
Parfois, si les achats répétés apportent une contribution future mesurable et si l’entreprise peut financer le délai de retour. Modélisez la marge de la cohorte sur une période définie, avec fidélisation, remises et coûts logistiques. Un ROAS faible sur la première commande n’est pas rentable par simple hypothèse de valeur vie client.
Comment AdsWaves utilise le ROAS de rentabilité
Nous calculons la marge par groupe de produits, vérifions les valeurs de conversion envoyées à Google et Meta, puis comparons les campagnes à l’économie réelle de chaque vente. Vous obtenez un seuil et un objectif utiles pour piloter le budget, avec des hypothèses explicites.